FACEJ SUGU 5 : la jeunesse entreprend

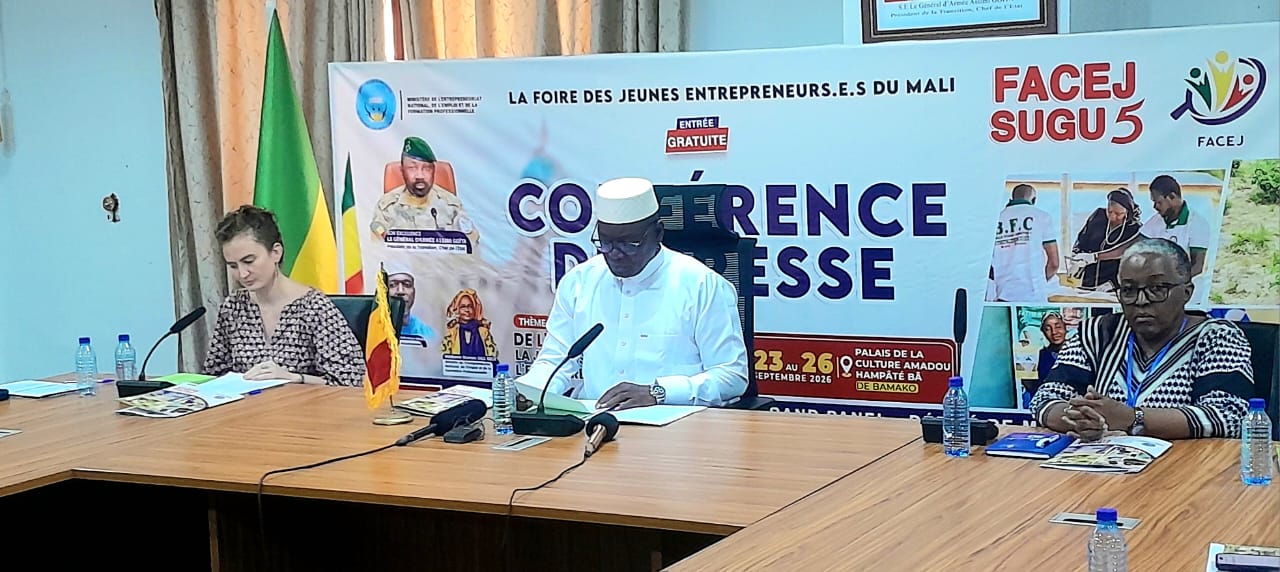
La cinquième édition de la Foire des jeunes entrepreneurs du Mali, dénommée FACEJ SUGU, a été officiellement lancée le vendredi 18 septembre, dans les locaux du ministère de l’Entrepreneuriat national, de l’Emploi et de la Formation professionnelle. Prévue du 23 au 26 septembre au Palais de la culture Amadou Hampâté Bâ, cette rencontre ambitionne de valoriser les résultats du FACEJ II et de renforcer la dynamique entrepreneuriale des jeunes au Mali, dans un contexte où l’accès à l’emploi demeure une préoccupation majeure.

Le lancement a été annoncé au cours d’un point de presse présidé par le secrétaire général du ministère de l’Entrepreneuriat national, de l’Emploi et de la Formation professionnelle. La cheffe de mission du FACEJ II, Mme Christine Kaboré Kayitesi, des représentants des bailleurs de fonds, des partenaires techniques et financiers ainsi que des entrepreneurs ont également pris part à la rencontre. Le Fonds d’appui à la création d’entreprise par les jeunes (FACEJ II) vise à renforcer l’autonomisation économique des jeunes à travers la création et le développement d’entreprises durables, notamment dans le domaine de l’économie verte. Dotée d’un budget de 17 milliards de FCFA pour la période 2024-2027, cette deuxième phase prévoit de soutenir 1 500 entreprises à Bamako, Ségou, Sikasso, Bougouni, Kita, Tombouctou, Mopti, Dioïla, Koutiala et San, a indiqué le secrétaire général dans son allocution d’ouverture.
Au 31 août 2026, 1 435 entreprises avaient déjà bénéficié d’un financement. Parmi elles, 39 % sont dirigées par des femmes, tandis que 280 projets relevant de l’économie verte ont été accompagnés. Placée sous le thème « De l’idée à l’entreprise : la jeunesse au cœur de l’entrepreneuriat au Mali », cette cinquième édition réunira plus de 150 exposants. Au programme figurent des ventes de produits, des rencontres interentreprises, des séances de réseautage et des échanges avec des institutions financières.
Des financements qui changent d’échelle
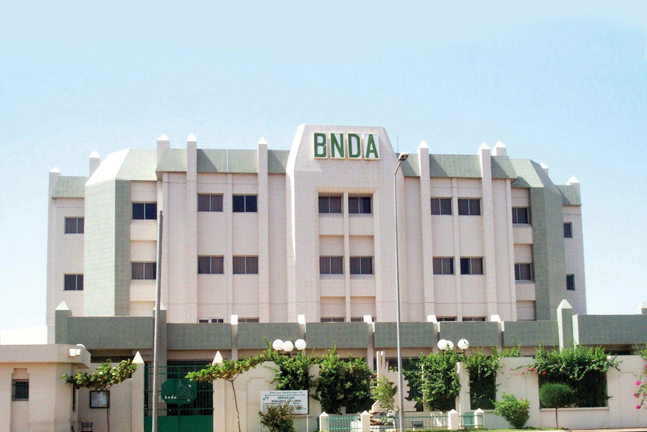
Partenaire du FACEJ depuis sa première phase, la Banque nationale de développement agricole (BNDA) indique avoir financé 892 projets de jeunes dans le cadre du FACEJ I et 695 autres au titre du FACEJ II. Au total, 1 587 entreprises ont ainsi été accompagnées pour un montant supérieur à 3 milliards de FCFA. Selon Hamadoun Ousmane Bocoum, directeur du Pôle Exploitation commerciale de la BNDA, le mécanisme de partage des risques facilite l’accès au crédit pour des entrepreneurs qui ne disposent pas toujours des garanties habituellement exigées par les banques. Les bénéficiaires du programme peuvent notamment accéder à des financements au taux annuel de 8 %, contre 10 à 11 % pour des crédits comparables accordés en dehors du dispositif. Pour les jeunes entrepreneurs, toutefois, l’apport du FACEJ ne se limite pas au financement : il comprend également un suivi de proximité et un accompagnement assuré par des bureaux de facilitation comme CASA.
Fatimata Traoré, promotrice de TEEM House, une entreprise spécialisée dans la transformation des matières premières agricoles maliennes, explique que l’appui reçu lui a permis d’acquérir de nouveaux équipements, notamment des installations fonctionnant à l’énergie solaire. Ce soutien a également contribué à augmenter sa capacité de production et à mieux structurer son activité. « Financer une entreprise lui permet d’avancer, mais l’accompagner et renforcer ses compétences lui permettent de devenir pérenne », a-t-elle souligné.
Son ambition est désormais de développer des produits locaux capables de conquérir les marchés national et international, tout en contribuant à réduire les pertes post-récolte et à créer des emplois au profit des jeunes et des femmes.
Madi Diaby, gérant d’I KATCHI Express, une entreprise spécialisée dans les services de livraison, a lui aussi insisté sur l’importance du suivi. Grâce au financement obtenu, son entreprise a pu acquérir de nouvelles motos, acheter un véhicule de livraison et s’installer dans des locaux plus spacieux.
« Le financement nous a permis d’acquérir de nouvelles motos et un véhicule de livraison », a-t-il expliqué. Il estime que le suivi régulier assuré par le FACEJ aide également les bénéficiaires à se fixer des objectifs précis et à mieux organiser leurs activités. I KATCHI Express ambitionne désormais de recruter davantage de jeunes et de diversifier ses services.
L’accompagnement comme levier
Partenaire du FACEJ depuis 2019, le bureau de facilitation CASA indique avoir accompagné 159 entrepreneurs au cours des deux phases du programme, contribuant ainsi à la création ou à la consolidation de 733 emplois. Selon Drissa Gnamba, représentant de CASA, le dispositif affiche un taux de remboursement de 92 % et un taux de survie des entreprises de 83 %. L’accompagnement couvre notamment l’identification des porteurs de projets, leur formation, la gestion financière, l’accès au financement et le suivi technique des entreprises. Durant les quatre jours de la foire, FACEJ SUGU 5 proposera également un espace « Green Tech City », composé de 15 stands consacrés aux solutions écologiques, un « grin des femmes » dédié à l’entrepreneuriat féminin, des panels thématiques ainsi qu’un défilé de mode.
Les organisateurs entendent surtout faire de cette foire un véritable espace de promotion et de commercialisation. Les visiteurs pourront acheter directement les produits des bénéficiaires et participer à une tombola quotidienne pour tout achat d’un montant minimum de 5 000 FCFA. L’enjeu est désormais de transformer le financement et l’accompagnement en un véritable tremplin vers des entreprises plus solides, créatrices d’emplois et capables de s’imposer durablement sur leurs marchés.
Joseph Amara Dembélé
Banques : l’épargne afflue, le crédit piétine

Les banques maliennes ont recueilli près de 994 milliards de FCFA de dépôts supplémentaires en 2025. Dans le même temps, leurs crédits à la clientèle n’ont augmenté que d’environ 33 milliards.

L’argent entre dans les banques maliennes, mais il en ressort difficilement sous forme de prêts. Le rapport annuel 2025 de la Commission bancaire de l’Union monétaire ouest-africaine, publié le 21 août, révèle un écart rarement aussi marqué entre la progression des ressources collectées et celle du financement bancaire.

Dans les 17 établissements de crédit recensés au Mali, les dépôts et emprunts de la clientèle sont passés de 4 755 milliards de FCFA en 2024 à près de 5 749 milliards en 2025. Cette hausse de 20,9 % témoigne d’une capacité importante de mobilisation de l’épargne et des disponibilités des entreprises, des administrations et des particuliers.

Les crédits à la clientèle ont, eux, progressé de seulement 0,9 %, atteignant 3 875 milliards de FCFA. À l’échelle de l’UMOA, leur croissance a été de 5,5 %. Le système bancaire malien s’est donc développé sans que cette expansion se traduise, dans les mêmes proportions, par de nouveaux concours à l’économie.

Contraste

Le tableau mérite toutefois d’être nuancé. Les crédits à moyen terme ont augmenté de 18,9 %, ce qui peut accompagner certains investissements. En revanche, les financements à court terme ont reculé de 7,6 % et les prêts à long terme de 4,6 %. Cette évolution peut peser sur les besoins de trésorerie des entreprises comme sur les projets exigeant plusieurs années de remboursement.

Les créances en souffrance ont diminué de 21,2 %. Les établissements affichent par ailleurs un ratio moyen de solvabilité de 16,3 %, nettement supérieur au minimum réglementaire de 11,5 %. Leur coefficient de liquidité atteint 128,4 %, pour une norme minimale de 75 %. Le problème ne réside donc pas dans une incapacité générale à prêter.

Les bilans montrent également que les placements en titres ont progressé beaucoup plus rapidement que les crédits. Les titres de placement ont augmenté de 16,1 % et les titres d’investissement de 23,5 %. Pour une banque, ces actifs peuvent présenter un rendement plus prévisible et un risque plus facile à apprécier qu’un prêt accordé à une petite entreprise peu formalisée.

L’enjeu est désormais de transformer la solidité bancaire en financement productif. Cela suppose des entreprises capables de présenter des comptes fiables, mais aussi des mécanismes de garantie, un meilleur partage du risque et des crédits adaptés aux cycles de l’agriculture, de l’industrie et du commerce.

La progression des dépôts constitue une bonne nouvelle. Elle restera incomplète tant que l’épargne mobilisée ne soutiendra pas davantage les investissements, l’emploi et les besoins quotidiens de l’économie.

PME-PMI : financement, risques bancaires et transformation locale au cœur des échanges

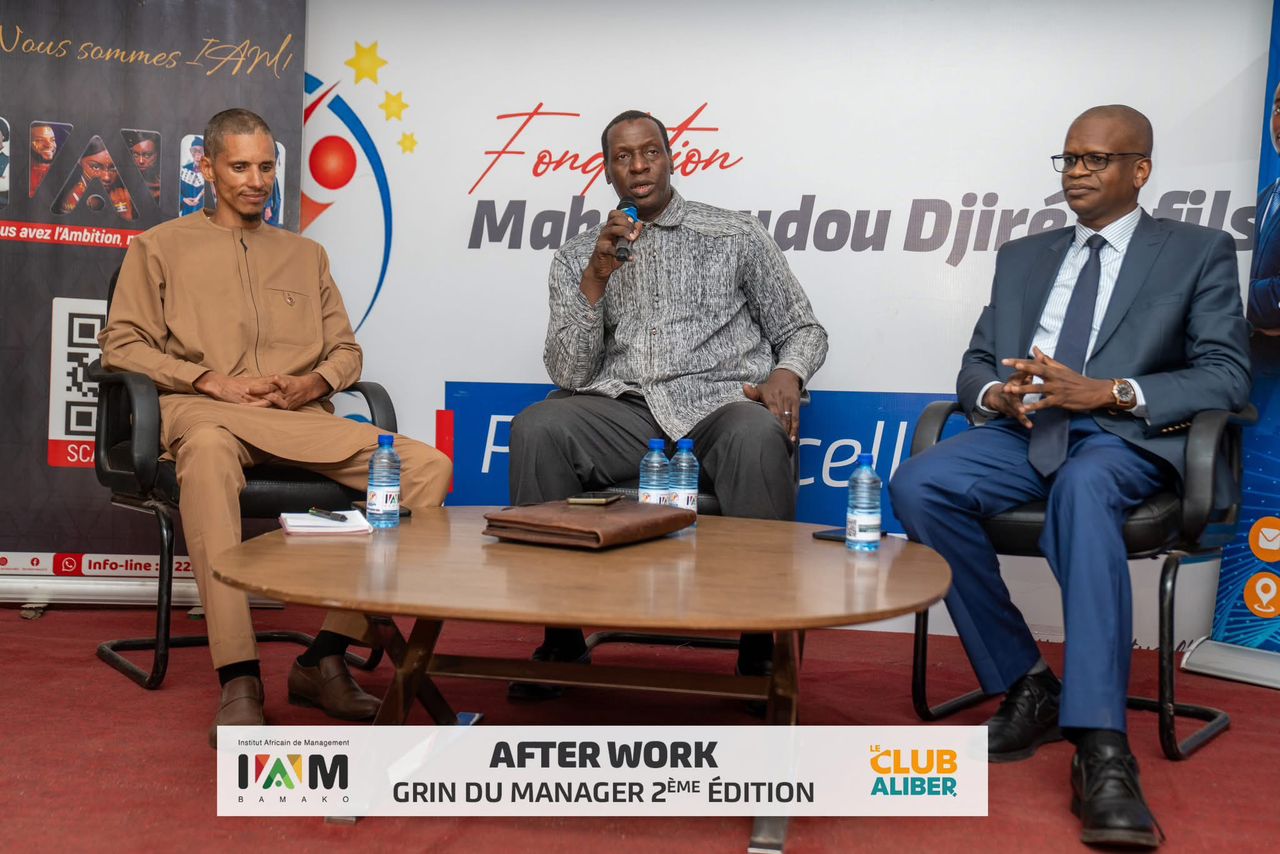
L’accès au financement des PME-PMI, la faible transformation locale des ressources et les contraintes de l’inclusion financière ont occupé le centre des échanges lors d’un afterwork organisé à Bamako par l’Institut Africain de Management et le Club Aliber. Les discussions ont réuni experts, acteurs de l’accompagnement et porteurs de projets autour des principaux freins qui pèsent sur le développement des entreprises.

Organisé le 10 avril 2026 à IAM Bamako dans le cadre du Grin du Manager, l’événement, porté par IAM Executive Education Bamako et le Club Aliber, était consacré au thème : Financement des PME-PMI : blocages et pistes de solutions. La rencontre a été ouverte par Mme Seynabou Diallo, Directrice Générale de l’IAM Bamako, qui a replacé les échanges dans la problématique du modèle de financement à adopter pour soutenir la croissance des entreprises et améliorer leur accès au crédit. Les interrogations ont notamment porté sur les mécanismes les plus adaptés pour renforcer la bancabilité des PME-PMI et les sortir durablement des difficultés de financement.
Prenant ensuite la parole, Mohamed Maïga, directeur d’Aliber Conseil et initiateur de l’activité, a présenté la vocation de sa structure ainsi que celle du Club Aliber, conçu comme un espace d’échanges entre entrepreneurs, experts et décideurs sur les enjeux de management, de financement et de développement des entreprises. L’afterwork a été présenté comme un cadre de dialogue direct, de partage d’expériences et de recherche de solutions pratiques.
Les discussions ont ensuite été animées par Modibo Mao Macalou, économiste et spécialiste des questions financières, Mahamane Badou Traoré, expert en financement des entreprises et ancien cadre de la BNDA, ainsi que Eli Sinayoko, coordinateur du FACEJ, le Fonds d’Appui à la Création d’Entreprises par les Jeunes.
Les échanges ont porté en premier lieu sur la place des PME-PMI dans l’économie nationale et sur la structure du tissu productif malien, articulé autour des secteurs primaire, secondaire et tertiaire. L’accent a été mis sur les activités agrosylvopastorales, minières, commerciales et de services, avec un rappel du poids du bétail, domaine dans lequel le Mali figure parmi les principaux pays d’Afrique de l’Ouest derrière le Nigeria, avec le Sénégal et la Côte d’Ivoire parmi les principaux marchés de destination.
Le potentiel minier a également occupé une place importante dans les débats, notamment autour du lithium, avec deux projets miniers majeurs en développement dans le pays. Les échanges ont surtout mis en évidence le décalage entre l’abondance des ressources naturelles et la faiblesse de leur transformation locale, ce qui maintient une forte dépendance aux importations de produits transformés et limite la création de valeur sur le territoire national.
Sur le plan financier, les participants ont rappelé la faiblesse persistante de l’inclusion bancaire. Le chiffre de 16 % a été cité au cours des échanges comme repère de bancarisation classique, tandis que les données récentes de la BCEAO situent le taux de bancarisation strict du Mali à 24 %, avec un taux plus large d’utilisation des services financiers intégrant la microfinance et la monnaie électronique. Il a également été rappelé que le pays compte 17 établissements bancaires, mais que le problème ne réside pas uniquement dans l’existence de l’offre bancaire.
Les discussions ont mis en évidence la prudence persistante des banques commerciales vis-à-vis des PME-PMI, en raison du niveau de risque associé à ce segment, notamment l’insuffisance des garanties, la faiblesse de la structuration financière, la qualité de la gouvernance et les difficultés de remboursement rencontrées par certaines entreprises. Il a été relevé que les établissements bancaires privilégient souvent les structures jugées les plus solvables, laissant une part importante des petites et moyennes entreprises en marge du crédit classique.
À l’inverse, les dispositifs de microfinance et de microcrédit apparaissent plus accessibles pour les petites unités économiques et les activités évoluant encore dans l’informel. Les échanges ont rappelé que ces structures enregistrent généralement des taux de remboursement élevés, souvent supérieurs à 90 %, ce qui renforce leur rôle dans l’accompagnement des petits entrepreneurs et des activités à faible niveau de formalisation.
Il a toutefois été relevé que cette accessibilité s’accompagne souvent de coûts de financement plus élevés, avec des taux d’intérêt et des frais pouvant dépasser ceux du système bancaire classique. Cette réalité place de nombreuses PME-PMI face à un arbitrage entre un crédit bancaire difficilement accessible et des solutions de microfinance plus rapides, mais plus onéreuses.
Les échanges ont également porté sur les mécanismes d’accompagnement existants, notamment ceux du FACEJ, ainsi que sur les difficultés persistantes à amener certaines entreprises à formaliser leurs activités, à améliorer leur gestion et à se rapprocher des instruments de financement disponibles.
Les pistes évoquées ont porté sur le renforcement de l’inclusion bancaire, le recours aux FinTech, l’amélioration de l’environnement des affaires, la formation des promoteurs, le développement de solutions de financement adaptées et le soutien à la transformation locale des ressources nationales.

Banque nationale de développement agricole : l’Etat devient actionnaire unique

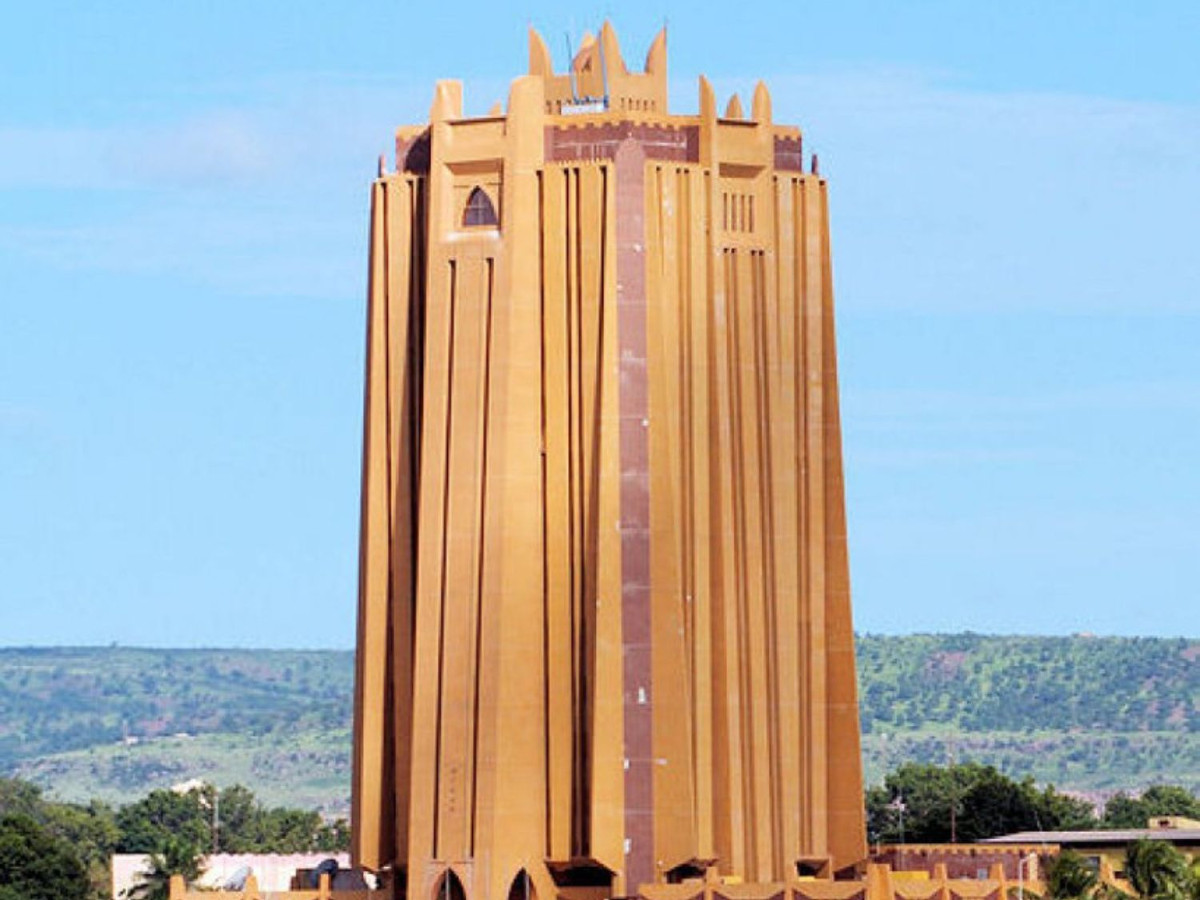
Le capital social de la Banque nationale de Développement agricole est désormais détenu à 100% par l’État du Mali. De quoi élargir la marge de manœuvre de cette institution financière dans le développement rural et l’économie du Mali

L’Etat malien est désormais le seul actionnaire de la Banque malienne de développement agricole (BNDA). Le conseil des ministres du 13 août 2025, a annoncé l’acquisition par le gouvernement des parts détenues par l’Agence française de développement (AFD), faisant passer sa participation de 77,33% à 100% au capital social.

« Conformément au droit de sortie conjointe consigné dans le pacte d’actionnaires et dans le cadre de la mise en œuvre de sa stratégie à long terme », l’AFD a décidé de céder les actions qu’elle détenait dans le capital social, explique le communiqué du conseil des ministres.

C’est en décembre 2024 que l’Etat est devenu actionnaire majoritaire avec l’acquisition des parts de la société allemande d’investissement et de développement (DEC) et le Crédit coopératif. La DEG et le Crédit coopératif détenaient respectivement 21,43% et 9,70% des actions de la BNDA.

Cette nouvelle acquisition renforce l’emprise de l’Etat sur cette institution financière stratégique pour le développement économique du pays.

Implications

Cette position d’actionnaire unique donne à l’Etat « une marge de manœuvre assez importante pour financer le développement rural et l’économie malienne », estime l’économiste Modibo Mao Makalou.

Cette prise de contrôle vise à assurer une meilleure emprise de l’Etat sur les institutions financières clés et surtout améliorer l’orientation des ressources vers des secteurs prioritaires, comme l’agriculture. Créée en 1981, la BNDA est le principal partenaire financier de plus de 6 000 organisations paysannes et d’une vingtaine de systèmes financiers décentralisés. Il injecte en moyenne annuellement plus de 60 milliards FCFA dans le secteur agricole.

De 55,08 milliards de FCFA, le capital social de la BNDA s’est établi à 61,6 milliards FCFA. En 2023, la BNDA a affiché une augmentation de plus de 13% de son actif, passant de 776,9 milliards FCFA en 2022, à 881,9 milliards FCFA en 2023. Une augmentation attribuée à celle des « Effets publics et valeurs assimilées ». Mais dans le même temps, la banque avait enregistré une baisse de son résultat net, passant de 11,8 milliards FCFA en 2022, à 5,1 milliards FCFA en 2023. Une diminution due à l’augmentation des charges d’intérêt et des investissements stratégiques entrepris par la banque.

La nationalisation de la BNDA s’inscrit dans une orientation  plus globale des autorités de renforcer la maîtrise de l’Etat sur les secteurs stratégiques de l’économie et la volonté d’une souveraineté économique accrue et un contrôle sur les ressources nationales.